欧行数字货币和数字欧元是一回事吗?搞懂这几点就不迷糊了
我干了二十年的支付结算,亲眼看着欧洲央行把数字货币从PPT搬进了真金白银的轨道。欧行数字货币不是某个App里的虚拟积分,它是欧洲央行资产负债表上的新科目,跟纸币、硬币一样是法定货币的延伸。很多人一听到"数字货币"就想到比特币,这俩压根不是一个物种。
欧行数字货币最核心的设计逻辑是离线支付能力。信号不好的地铁里、山区没网络的地方,手机碰一手机就能完成转账,数据存在芯片里欧行数字货币,不依赖云端。这跟微信支付宝那种"没网就废了"的模式完全不同,是欧洲央行专门给普通消费者留的兜底通道。
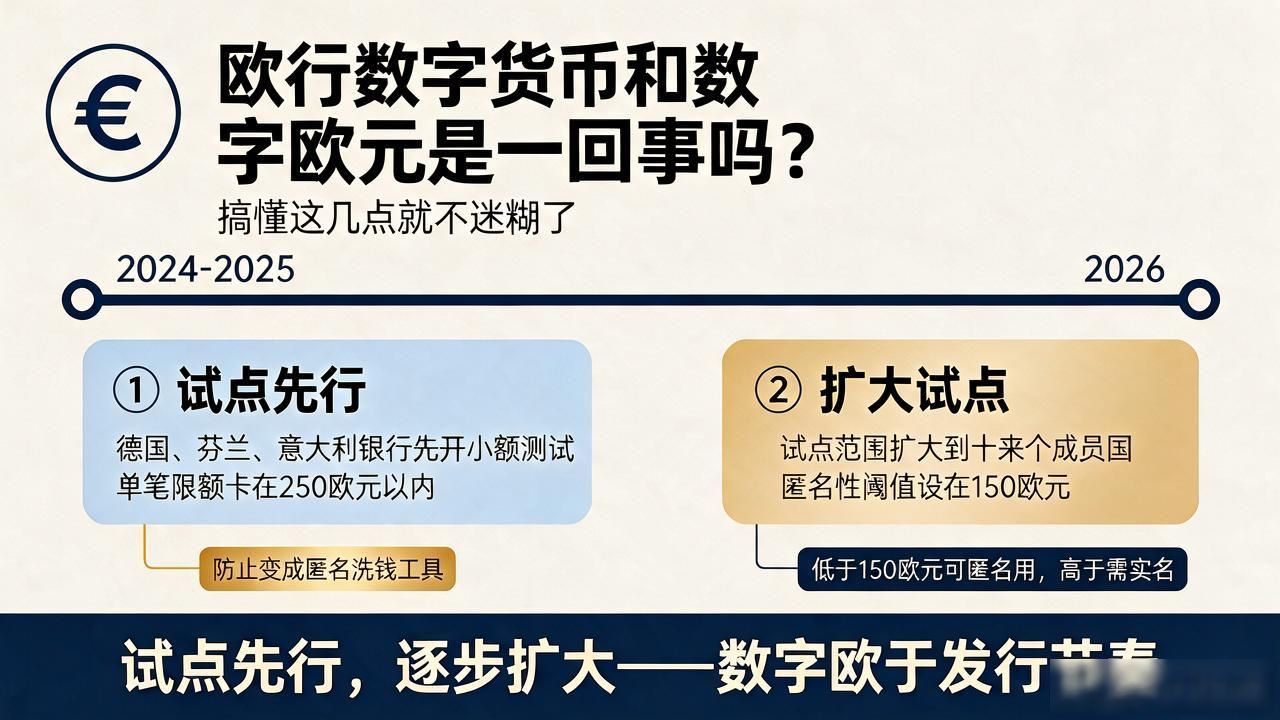
发行节奏上,欧洲央行走的是"试点先行"的路子。2024年到2025年,德国、芬兰、意大利的银行先开了小额测试,单笔限额卡在250欧元以内,主要是防止它变成匿名洗钱的工具。到了2026年,试点范围扩大到十来个成员国,匿名性阈值设在150欧元——低于这个数可以匿名用,高于就得实名。
对咱们普通人来说,最实际的变化是:纸币不会被立刻取消,但现金使用场景会逐年收窄。超市、药店、公共交通会逐步只收数字欧元,老年人和小商户的过渡期大概在2028年前后。银行端的改造成本比想象中大,中小银行得换掉整套清算接口欧行数字货币和数字欧元是一回事吗?搞懂这几点就不迷糊了,这笔钱最终会摊到服务费率里。
我常跟同业说一句话:货币的主权锚点一旦从纸面搬到芯片上,整个零售银行的游戏规则就变了。
标签: 欧行数字货币
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。