数字化货币化真的要落地了,普通人的存款、支付和生意会怎么变
在央行系统研究了二十年货币问题,看着现金从街头退场、数字人民币试点从深圳走到北京,"数字化货币化"不再是实验室概念,它正在改写普通人花钱、存钱、做生意的方式。
最直观的变化在支付端。扫码付款背后跑的可能不再是商业银行记账,而是央行直接发行的数字凭证。资金流转的中间环节被大幅压缩,一笔转账从几小时缩到秒级完成,小微商户的效率是实打实的提升。
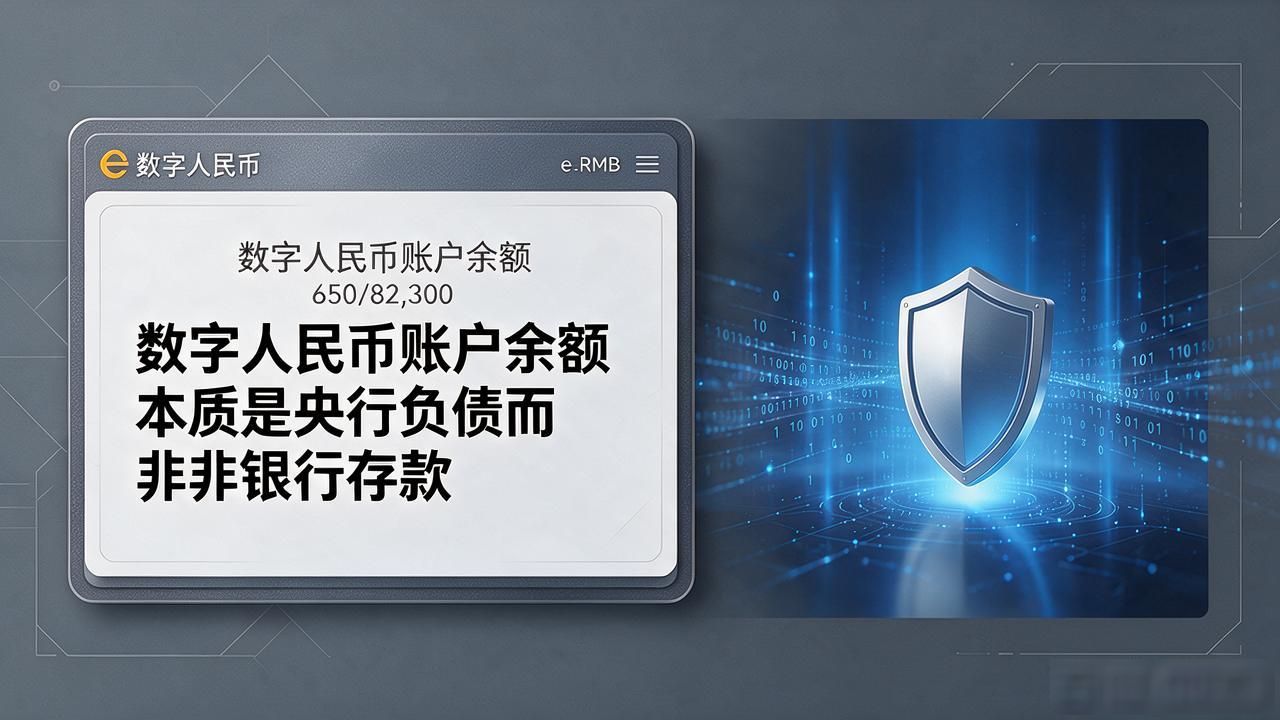
存钱这件事也在变。数字人民币账户里的余额本质是央行负债,不是银行存款。银行出经营问题,你的钱不走坏账通道,信用等级直接拉到国家主权层面,对普通储户的安全感是真实提升。
硬币另一面是数据问题。每笔交易在链上有迹可循,商户、消费者、监管看到的颗粒度完全不同。怎么在反洗钱与隐私保护的平衡上划出清晰界限,各试点城市的细则至今没有统一答案数字化货币化真的要落地了,普通人的存款、支付和生意会怎么变,这是推进中最棘手的博弈。
别只盯着"能不能买杯咖啡"的演示。真正要看的是数字人民币能否嵌入水电缴费、社保结算、跨境贸易这些高频刚需场景。跑通了数字化货币化,数字化货币化才算从"可用"走到"好用",你的钱包才算真正换代。
标签: 数字化货币化
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。